
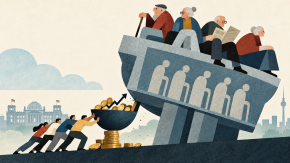
Ein Staatsfonds für die Rente klingt nach einem Ausweg aus der demografischen Schieflage, in Wahrheit ist er vor allem ein Test für politische Ehrlichkeit. Der geplante Fonds soll mit Aktienkapital die gesetzliche Rente stützen, Beitragssätze bremsen und die Last der Babyboomer-Generation glätten. Doch hinter der Idee stehen harte Fragen: Wie viel Rendite ist realistisch, welche Summen müssten aufgebaut werden, und warum kann Kapitalmarktlogik die Rentenkrise nur begrenzt entschärfen? Im Zentrum stehen die Spannungen zwischen Umlagesystem, Rentenniveau, Steuerzuschüssen, Generationengerechtigkeit und der Suche nach tragfähigen Alternativen. Ein Blick auf internationale Vorbilder wie Norwegen, Schweden und Kanada schärft den Vergleich, macht aber auch deutlich, wie weit Deutschland von einer belastbaren Lösung entfernt ist.
Was der geplante Staatsfonds für die Rente überhaupt leisten soll
Der Staatsfonds für die Rente ist politisch als Gegengewicht zu einer Entwicklung gedacht, die sich seit Jahren kaum noch kaschieren lässt: Das umlagefinanzierte System gerät unter Druck, weil immer weniger Erwerbstätige immer mehr Renten finanzieren müssen. Der Fonds soll genau dort ansetzen, wo die klassische Rentenpolitik seit langem gegen dieselbe Wand läuft - beim Verhältnis von Beitragszahlern zu Rentenbeziehern. Die Idee ist deshalb nicht, die gesetzliche Rente zu ersetzen, sondern ihr ein zweites finanzielles Standbein zu geben. Ein Teil der künftigen Rentenlast soll nicht mehr allein aus laufenden Beiträgen und Steuerzuschüssen bestritten werden, sondern aus Kapitalerträgen, die der Staat über Jahrzehnte aufbaut. Hinter der Formel steckt die Hoffnung, den Anstieg der Beitragssätze zu bremsen und das Rentenniveau zumindest etwas zu stabilisieren, ohne die junge Generation weiter einseitig zu belasten.
Genau darin liegt aber auch die begrenzte Reichweite des Projekts. Ein Staatsfonds kann Zeit kaufen, mehr nicht. Er kann Erträge liefern, wenn er groß genug ist, lange genug läuft und politisch nicht bei jedem Börsenturbulenzen oder Wahlkampf reflexhaft umgebaut wird. Was er nicht kann, ist die demografische Grundrechnung aushebeln: Die geburtenstarken Jahrgänge gehen in Rente, die nachrückenden Jahrgänge sind kleiner, und das verschiebt die Last auf weniger Schultern. Deshalb ist der geplante Fonds vor allem ein Instrument der Glättung - ein Finanzpuffer gegen die schärfsten Ausschläge des Systems. Ob daraus tatsächlich eine merkliche Entlastung entsteht, hängt an Größenordnungen, die in der politischen Debatte oft unterbelichtet bleiben. Wenn nur kleine Summen eingespeist werden, fallen auch die späteren Erträge entsprechend bescheiden aus. Wenn der Fonds dagegen ernsthaft Wirkung entfalten soll, braucht er entweder sehr viel Kapital, sehr viel Zeit oder beides. Genau deshalb wird aus dem Staatsfonds schnell weniger eine Lösung als ein Symbol: für den Versuch, die Rentenkrise mit Kapitalmarkterträgen zu entschärfen, ohne die eigentliche Frage zu beantworten, wie die Alterssicherung langfristig so organisiert werden soll, dass sie zwischen Demografie, Beschäftigung und politischer Belastbarkeit überhaupt noch trägt.
Die Rentenkrise in Deutschland: Demografie, Beitragssätze und politische Versprechen
Die Rentenkrise in Deutschland ist kein plötzliches Ereignis, sondern das Ergebnis einer langen Verschiebung. Das Umlagesystem funktioniert nur so gut wie das Verhältnis zwischen Einzahlern und Empfängern. Genau dieses Verhältnis kippt. Die geburtenstarken Jahrgänge gehen in den Ruhestand, während die nachrückenden Kohorten kleiner sind und der Arbeitsmarkt die Finanzierungslast auf immer weniger Schultern verteilt. Schon heute stemmen Beitragszahler und Steuerzahler eine Rechnung, die Jahr für Jahr schwerer wird. Der Beitragssatz zur gesetzlichen Rentenversicherung liegt derzeit bei 18,6 Prozent, doch ohne Gegenmaßnahmen dürfte er in den kommenden Jahren deutlich steigen. Zugleich hält die Politik am Versprechen fest, das Rentenniveau bei 48 Prozent zu stabilisieren - ein Signal an die Rentner, das sich im Haushalt der Erwerbstätigen niederschlägt.
Genau hier entsteht die politische Spannung. Jede Regierung will Rentner schützen, Beitragszahler beruhigen und den Bundeshaushalt nicht überdehnen. Diese drei Ziele passen immer schlechter zusammen. Die sogenannte Haltelinie beim Rentenniveau, die Mütterrente, die Ausweitung von Erwerbsminderungsleistungen und der wachsende Bundeszuschuss haben die gesetzliche Rente zwar kurzfristig stabilisiert, aber die strukturelle Schieflage nicht beseitigt. Stattdessen wird sie verschoben - auf später, auf den Haushalt, auf die nächste Reformrunde. Der geplante Staatsfonds soll diese Lücke nicht schließen, sondern dämpfen. Gerade deshalb wirkt er wie ein Eingeständnis: Das Rentensystem ist mit den Mitteln der klassischen Beitragspolitik allein kaum noch zu steuern. Wer über die Rente spricht, spricht inzwischen über Demografie, über Verteilungskonflikte und über die Frage, wie viel politische Ehrlichkeit ein Versprechen verträgt, das immer teurer wird.
Wie ein Staatsfonds funktioniert: Aktien, Rendite und staatliche Rücklagen
Ein Staatsfonds ist im Kern nichts anderes als eine staatlich organisierte Rücklage am Kapitalmarkt. Der Bund legt Geld beiseite, kauft damit Anteile an Unternehmen, breit gestreut über Aktienindizes, Fonds oder andere Wertpapiere, und lässt das Vermögen über Jahre wachsen. Der Gedanke dahinter ist schlicht: Wer lange genug investiert, kann mit Aktien im Schnitt höhere Erträge erzielen als mit reinen Bundesanleihen oder einem Konto ohne nennenswerte Verzinsung. Norwegen hat mit seinem Ölfonds vorgemacht, wie ein solcher Topf aussehen kann. Für die Rente soll dieses Prinzip den Nachteil des Umlagesystems abfedern, das auf laufende Beiträge angewiesen ist und bei dem sich die demografische Belastung nicht wegdividieren lässt.
Die Rechnung ist verführerisch, aber hart. Ein Fonds liefert keine Wunder, sondern Rendite nach Kosten, Schwankungen und politischen Eingriffen. Gerade Aktien können über Jahrzehnte solide Erträge bringen, doch sie sind eben auch Krisen ausgesetzt: 2008, 2020, die Zinswende, geopolitische Schocks. Ein Staatsfonds muss diese Schwankungen aushalten, weil er nicht in zehn Jahren fertig sein darf, sondern in dreißig, vierzig oder noch mehr. Er braucht Disziplin bei der Einzahlungsphase, Geduld bei der Ausschüttung und einen politischen Rahmen, der nicht bei jedem Kursrückgang nervös wird. Entscheidend ist außerdem die Größe. Kleine Rücklagen erzeugen kleine Effekte. Wer die Rentenfinanzierung wirklich spürbar entlasten will, braucht also erhebliche Summen, einen langen Atem und die Bereitschaft, sich einzugestehen, dass Kapitalmarktgewinne die staatlichen Rücklagen nur ergänzen können. Sie ersetzen keine Reform, sie verschieben bestenfalls die Härte des Übergangs.
Warum Aktienkapital die Rentenlücke nur begrenzt schließen kann
Die politische Hoffnung auf einen Staatsfonds lebt von einem einfachen Bild: Heute Geld beiseitelegen, Jahrzehnte lang am Kapitalmarkt arbeiten lassen, später mit den Erträgen die Renten stützen. Dieses Modell kann tatsächlich entlasten, aber es hat eine harte Grenze, die in der Debatte oft verschwindet: Ein Fonds verteilt vorhandenes Vermögen um, er erzeugt keine zusätzlichen Arbeitskräfte. Genau daran hängt die Rentenlücke. Deutschland verliert nicht nur Beitragszahler durch den Ruhestand der Babyboomer, sondern auch die demografische Dynamik, auf der das Umlagesystem seit 1957 beruht. Wenn künftig weniger Erwerbstätige die Renten von mehr Älteren finanzieren müssen, lässt sich diese Last nicht einfach durch bessere Börsenjahre neutralisieren. Aktienkapital kann den Übergang glätten, es kann Ausgaben zeitlich abfedern, aber es kann die mathematische Grundfrage nicht aufheben, wie viel Leistung von wie vielen Menschen erwirtschaftet werden muss.
Hinzu kommt die nüchterne Größenordnung. Ein Fonds entfaltet erst dann spürbare Wirkung, wenn er sehr groß ist und sehr lange läuft. Deutschland startet aber nicht mit einem historischen Vermögen wie Norwegen, sondern mit einem politischen Reparaturprojekt, das über Jahre aus Haushaltsmitteln, Schulden oder Sondervermögen gespeist werden müsste. Selbst bei ordentlicher Rendite bleibt der Effekt im Verhältnis zur gesamten Rentenlast begrenzt. Die gesetzliche Rentenversicherung zahlt heute bereits Leistungen im dreistelligen Milliardenbereich pro Jahr; ein Fonds mit einigen Dutzend Milliarden Euro Kapital kann daran nur an den Rändern etwas ändern. Dazu kommt der Preis des Aufbaus: Geld, das in den Fonds fließt, steht zunächst nicht für andere staatliche Aufgaben zur Verfügung. Der Staat spart also nicht gratis, sondern verlagert Belastungen zwischen Gegenwart und Zukunft. Dass Kapitalmärkte langfristig mehr erwirtschaften können als klassische Rücklagen, ist kein Streitpunkt. Der Streit beginnt dort, wo daraus ein Ersatz für Strukturpolitik gemacht wird. Denn Aktienkapital trägt nur dann wirklich zur Stabilisierung bei, wenn Beschäftigung, Löhne, Erwerbsquoten und Zuwanderung zugleich stimmen. Ohne diese Basis bleibt der Fonds ein finanzielles Polster - nützlich, aber weit entfernt von einer Antwort auf die eigentliche Rentenfrage.
Die Rechnung hinter dem Fonds: Was eingesammelt wird und was daraus werden müsste
Der geplante Staatsfonds steht und fällt mit einer banalen, politisch aber heiklen Rechnung: Wie viel Geld kommt überhaupt hinein, und was müsste am Ende daraus werden, um die Rentenversicherung spürbar zu entlasten? Ein Fonds, der über Jahre mit einigen Milliarden Euro gefüttert wird, kann Erträge erzielen, aber keine demografische Wende herbeizaubern. Selbst bei guten Kapitalmarkterträgen bleibt der Effekt begrenzt, wenn die Einzahlungen klein bleiben und die Zeit bis zur Auszahlung kurz ist. Wer die Rentenlücke schließen will, braucht Vermögen in einer Größenordnung, die in Deutschland kaum aus laufenden Haushaltsmitteln aufzubauen ist, ohne andere Ausgaben zu verdrängen oder neue Schulden zu erzeugen.
Genau daran zeigt sich die politische Spannung: Ein Fonds kann Rendite liefern, doch er muss erst einmal finanziert werden. Jeder Euro, der heute in Aktien, ETFs oder andere Wertpapiere fließt, fehlt an anderer Stelle oder erhöht die Last für kommende Haushalte. Gleichzeitig schrumpft der Spielraum, weil die gesetzliche Rente schon jetzt dreistellige Milliardenbeträge pro Jahr bewegt. Aus einigen Jahrzehnten Kapitalmarktlogik wird deshalb nur dann ein ernstzunehmender Beitrag, wenn der Staat sehr früh sehr viel Kapital akkumuliert und es konsequent unangetastet lässt. Ohne diese Größenordnung bleibt der Staatsfonds vor allem ein Instrument der Glättung: nützlich, weil er Zeit kauft. Unzureichend, weil er die eigentliche Rechnung der Alterssicherung nicht verändert.
Internationale Vorbilder und ihre Grenzen: Was Deutschland von Norwegen, Schweden oder Kanada lernen kann
Wer nach internationalen Vorbildern für einen Staatsfonds sucht, landet fast zwangsläufig bei Norwegen. Der norwegische Ölfonds verwaltet inzwischen weit mehr als eine Billion Euro, investiert breit gestreut und schützt sich mit strikten Regeln vor politischer Verfügbarkeit. Genau das ist die Lehre: Ein solcher Fonds funktioniert nur, wenn er groß, langfristig und institutionell entkoppelt ist. Schweden zeigt mit seinem Pensionssystem etwas anderes - nämlich, dass Kapitaldeckung nur als Ergänzung trägt, wenn sie tief in ein ansonsten weiter umlagefinanziertes System eingebettet ist. Kanada wiederum hat mit dem CPP Investment Board vorgemacht, wie sich öffentliche Altersvorsorge professionell am Kapitalmarkt organisieren lässt, ohne die Politik täglich mitreden zu lassen. Alle drei Modelle profitieren von Disziplin, Transparenz und einem Vermögen, das nicht erst in letzter Minute aufgebaut wurde.
Für Deutschland bleibt daraus vor allem eine unbequeme Erkenntnis. Ein Staatsfonds für die Rente kann Rendite liefern, aber er übernimmt nicht die demografische Arbeit, die in Norwegen der Rohstoffreichtum, in Schweden die frühere Reform und in Kanada die breite Beitragsbasis abgefedert haben. Deutschland startet mit einer Rentenversicherung unter Last, nicht mit einem Überschuss, der sich elegant veranlagen ließe. Wer die Vorbilder ernst nimmt, muss deshalb auch ihre Grenzen akzeptieren: Ein Fonds ist kein Ersatz für mehr Erwerbstätigkeit, höhere Produktivität, Zuwanderung oder eine realistische Debatte über das Rentenalter. Er kann den Übergang strecken, vielleicht auch politische Härten abmildern. Er löst aber kein System, das längst von seiner eigenen Finanzarchitektur überholt wird.
Politische Risiken und soziale Konflikte: Wer den Fonds bezahlt und wer von ihm profitiert
Der geplante Staatsfonds für die Rente wirkt auf den ersten Blick wie ein technisches Instrument, tatsächlich aber ist er ein politischer Verteilungsentscheid. Wer ihn finanziert, trägt die Vorleistung; wer später profitiert, sitzt unter Umständen längst auf der anderen Seite der Alterspyramide. Genau daraus entstehen die Konflikte. Wenn der Staat heute Geld in Aktien oder andere Kapitalanlagen lenkt, bindet er Mittel, die alternativ für Schulen, Infrastruktur, Klimaschutz, Entlastungen bei Energie oder schlicht zur Stabilisierung des Haushalts zur Verfügung stünden. Die Rechnung ist deshalb nie neutral. Sie lautet immer auch: Wie viel Gegenwart opfert eine Regierung, um eine Zukunft zu entlasten, die sich politisch nicht wählen lässt? Dass ausgerechnet jüngere Erwerbstätige einen Fonds mitfinanzieren sollen, dessen Erträge erst in Jahrzehnten relevant werden, macht das Projekt angreifbar. Für sie bedeutet es im Zweifel doppelte Last: weiter steigende Beiträge zur gesetzlichen Rentenversicherung und zugleich die indirekte Vorfinanzierung eines Instruments, dessen Nutzen ungewiss bleibt.
Sozialpolitisch ist das heikel, weil die Rentenfrage in Deutschland längst als Generationenfrage verhandelt wird. Ältere Wählerinnen und Wähler bilden eine stabile und wachsende Machtbasis, während die Jüngeren zahlen, ohne sichere Gegenleistung zu sehen. Ein Staatsfonds kann diesen Konflikt nicht aufheben, er kann ihn nur überdecken. In der öffentlichen Debatte klingt das dann nach Vorsorge, in der Verteilungsrealität aber oft nach Umleitung: Heute werden staatliche Mittel oder Schulden aufgenommen, um morgen möglicherweise Renditen zu erzielen, die dann zur Stabilisierung der Rentenkasse dienen. Wer in der Zwischenzeit verliert, ist klar: jene, die die Vorleistung tragen, ohne selbst noch sicher von den Erträgen zu profitieren. Hinzu kommt ein zweites Risiko, das politische Systeme besonders anfällig macht: Sobald der Fonds sichtbar wächst, wächst auch der Druck, ihn für andere Zwecke anzuzapfen. Gerade in Krisenphasen erscheinen Kapitalreserven schnell als verfügbarer Schatz. Norwegen schützt seinen Fonds mit eiserner Disziplin, Deutschland müsste diese Institutionen erst noch bauen. Ohne klare Regeln zur Unabhängigkeit droht aus dem Staatsfonds ein haushaltspolitischer Spielball zu werden - mit dem üblichen Muster, dass Gewinne sozialisiert und Verluste politisch verdrängt werden.
Kapitalmarkt statt Umlage: Warum der Umbau der Alterssicherung mehr als ein Finanzinstrument verlangt
Der Streit um den Staatsfonds verdeckt leicht den eigentlichen Punkt: Der Umbau der Alterssicherung entscheidet sich nicht an der Frage, ob der Staat ein paar Milliarden klug anlegt, sondern daran, ob Deutschland seine Rentenfinanzierung breiter aufstellt. Das Umlagesystem bleibt die tragende Säule, solange Erwerbstätige die laufenden Renten finanzieren. Doch je stärker die Babyboomer ausscheiden und je schmaler die jüngeren Jahrgänge ausfallen, desto fragiler wird dieses Modell. Kapitalmarktanlagen können den Druck mindern, aber sie ändern nichts daran, dass Beiträge, Steuerzuschüsse, Beschäftigung und Produktivität am Ende die eigentliche Last tragen. Ein Fonds ist deshalb kein Ersatz für Reformen, sondern bestenfalls deren finanzielle Verzögerungstaste.
Genau hier liegt die politische Versuchung. Aktienkapital wirkt modern, technisch und elegant, weil es verspricht, künftige Belastungen aus Erträgen abzufedern. Doch eine Alterssicherung, die auf Dauer trägt, braucht mehr als Rendite: höhere Erwerbsbeteiligung von Frauen und Älteren, mehr qualifizierte Zuwanderung, längere Lebensarbeitszeit, produktivere Arbeit und einen Staat, der ehrlich sagt, welche Leistungen er steuerfinanziert und welche nicht. Ohne diese Bausteine bleibt der Staatsfonds ein begrenztes Instrument mit Symbolkraft. Er kann das System glätten, nicht erneuern. Wer ihn als große Lösung verkauft, verkennt die harte Realität der umlagefinanzierten Rente: Nicht das Finanzvehikel ist knapp, sondern die Zahl derjenigen, die die Rechnung tragen können.
Alternative Wege zur Stabilisierung der Rente: Erwerbsbeteiligung, Zuwanderung, Produktivität, Steuerzuschüsse
Wer die Rente stabilisieren will, landet zwangsläufig bei den Stellschrauben jenseits des Staatsfonds. Die wichtigste heißt Erwerbsbeteiligung. Deutschland hat sich lange darauf verlassen, dass die Zahl der Beschäftigten hoch bleibt, während die Jahrgänge schrumpfen. Genau das funktioniert immer schlechter. Mehr Frauen in Vollzeit, weniger unfreiwillige Teilzeit, ein späterer Austritt aus dem Arbeitsmarkt und bessere Chancen für Ältere könnten die Beitragsbasis verbreitern, ohne sofort neue Lasten zu erfinden. Doch die Reserven sind nicht unbegrenzt: Pflege, Kinderbetreuung, Gesundheit und starre Arbeitsmärkte setzen enge Grenzen. Auch Zuwanderung hilft nur, wenn sie tatsächlich in qualifizierte, sozialversicherungspflichtige Beschäftigung führt - sonst verschiebt sie Probleme in andere Systeme.
Hinzu kommt die Produktivität. Wenn weniger Menschen arbeiten, muss jeder Beschäftigte mehr erwirtschaften, damit die Renten nicht gegen die Lohnentwicklung davonlaufen. Das gelingt durch Investitionen, Technologie und gute Bildung, nicht durch politische Beschwörungen. Deshalb bleibt der Staat selbst als Zahler unverzichtbar: über Steuerzuschüsse, die versicherungsfremde Leistungen ausgleichen und die Rentenkasse entlasten. Das ist weniger glamourös als ein Fonds, aber ehrlicher. Denn die Rentenkrise ist keine Frage eines einzelnen Finanzinstruments, sondern einer Gesellschaft, die entscheiden muss, wie Arbeit, Migration, Kapital und Umverteilung künftig zusammenspielen sollen.
Offene Zukunft: Kann ein Staatsfonds Zeit kaufen, ohne die eigentliche Rentenfrage zu beantworten?
Genau darauf läuft der Streit hinaus. Ein Staatsfonds kann die Rentenpolitik entlasten, vielleicht sogar beruhigen, weil er künftig Kapitalerträge statt allein Beitragsgelder ins System spült. Doch er verändert nicht den Kern des Problems: Deutschland altert schneller, als das Umlagesystem es verkraftet. Wenn die Babyboomer in Rente gehen und kleinere Jahrgänge nachrücken, bleibt die Last auf weniger Schultern verteilt - ganz gleich, wie geschickt der Bund Aktien kauft. Der Fonds kann also Zeit kaufen, die Sprengkraft der Übergangsphase mindern und politische Härten strecken. Er kann aber keine neue demografische Realität erfinden.
Darum ist das Projekt ambivalent. Es wirkt modern, international anschlussfähig und fiskalisch klug, solange die Börsen mitspielen und die Politik sich an lange Linien hält. Doch gerade darin liegt sein Risiko: Wird der Fonds zu klein angelegt, bleibt er Symbolpolitik. Wird er groß genug gedacht, muss der Staat heute mehr verzichten, als vielen Regierungen lieb ist. Die eigentliche Rentenfrage lautet deshalb nicht, ob Deutschland einen Staatsfonds braucht, sondern ob es den Mut hat, Alterssicherung als Mischsystem aus Beschäftigung, Zuwanderung, Produktivität, Steuern und kapitalgedeckten Elementen neu zu ordnen. Ohne diesen Schritt wird der Fonds nur ein Polster bleiben - nützlich, aber kein Ausweg.