
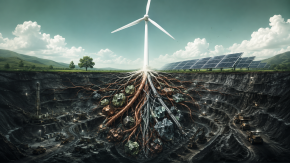
Die Energiewende gilt als sauberer Ausweg aus dem fossilen Zeitalter, doch ihr materieller Preis wird oft unterschätzt: Wer Kohle, Öl und Gas zurückdrängt, löst nicht automatisch weniger Bedarf aus, sondern verlagert ihn in Kupfer, Lithium, Nickel, Seltene Erden und eine Industrie, die Windräder, Solaranlagen, Wärmepumpen und Batterien in gewaltigen Stückzahlen produziert. Genau dort setzt dieses Thema an. Im Zentrum stehen das grüne Paradoxon der Dekarbonisierung, der wachsende Rohstoffhunger der Klimapolitik, die Engpässe bei Lieferketten und die geopolitische Machtfrage rund um kritische Mineralien. Zugleich geht es um die Schattenseiten des grünen Umbaus: neue Minen, Wasserverbrauch, Umweltkonflikte, soziale Risiken und die Grenzen von Recycling und Substitution. Wer über Klimaschutz spricht, kommt an der Frage nicht vorbei, wie viel Material eine klimaneutrale Gesellschaft tatsächlich braucht - und wer die Kosten dafür trägt.
Das grüne Paradoxon: Warum Klimaschutz mehr Rohstoffe verbraucht als gedacht
Die Energiewende gilt als Gegenentwurf zum fossilen Zeitalter, doch ihr materielles Fundament ist erstaunlich schwer. Wer Kohle, Öl und Gas zurückdrängt, befreit die Atmosphäre nicht von Bedarf, sondern verlagert ihn: in Kupferkabel, Lithiumzellen, Nickellegierungen, Seltene Erden und eine Industrie, die für Windräder, Solaranlagen, Wärmepumpen und Batterien in nie gekanntem Maßstab Metalle und Mineralien verschlingt. Das ist das grüne Paradoxon der Dekarbonisierung. Sie soll Emissionen senken, erzeugt aber zunächst einen massiven Rohstoffhunger, der oft unterschätzt wird, weil die Klimadebatte lange in Tonnen CO2 denkt und zu selten in Tonnen Erz, in Bohrtiefe, Energieaufwand und Lieferkettenrisiko. Eine einzige moderne Offshore-Windkraftanlage benötigt mehrere hundert Tonnen Stahl und erhebliche Mengen Kupfer; ein Elektroauto ist nicht nur ein anderes Produkt, sondern ein anderes Materialregime, weil Batterie, Bordelektronik und Motoren auf kritische Metalle angewiesen sind. Je schneller der Umbau, desto steiler steigt die Nachfrage nach genau jenen Stoffen, die sich nicht per politischem Beschluss aus dem Boden zaubern lassen.
Der Widerspruch ist strukturell. Fossile Energien sind hochkonzentrierte, über Jahrzehnte eingespielte Rohstoffpfade; ihre Infrastruktur steht, ihre Handelsrouten sind globalisiert, ihre Fördertechniken standardisiert. Die klimafreundlichen Alternativen arbeiten dagegen materialintensiver und verteilter. Stromnetze müssen ausgebaut werden, weil Wind und Sonne nicht am Ort des Verbrauchs entstehen. Speicher werden gebraucht, weil Erzeugung und Nachfrage nicht synchron laufen. Für all das braucht es Kupfer in Leitungen und Transformatoren, Lithium, Nickel und Kobalt in Batterien, Seltene Erden in Permanentmagneten, Silizium, Silber und Aluminium in Solarmodulen. Hinzu kommt ein zweiter Effekt, der in vielen Szenarien zu wenig Gewicht bekommt: Der Ausbau findet parallel statt, nicht nacheinander. Die Welt muss das alte Energiesystem weiter betreiben, während sie das neue erst errichtet. Genau deshalb explodiert der Ressourcenbedarf kurzfristig so stark. Die Internationale Energieagentur hat wiederholt darauf hingewiesen, dass ein ambitionierter Klimakurs die Nachfrage nach kritischen Mineralien in den kommenden Jahren vervielfachen kann - vor allem bei Kupfer und Lithium, aber auch bei Graphit, Nickel und Seltenen Erden. Das Problem ist also nicht, dass Klimaschutz rohstofffrei wäre. Das Problem ist, dass er ohne einen massiven industriellen Stoffstrom nicht funktioniert.
Welche Rohstoffe die Dekarbonisierung antreibt: Kupfer, Lithium, Nickel, Kobalt und Seltene Erden
Kupfer ist der eigentliche Flaschenhals der Energiewende. Kaum ein Metall verbindet Kraftwerke, Netze, Ladepunkte und Speicher so unverzichtbar wie dieses rötliche Schwermetall. Windparks brauchen kilometerlange Leitungen, Solarparks Anschluss an neue Netze, Wärmepumpen und Elektroautos leistungsfähige Verkabelung. Die Internationale Energieagentur erwartet, dass der Kupferbedarf durch den Umbau des Energiesystems deutlich schneller wächst als das Angebot. Das Problem liegt weniger im Metall selbst als in der Geologie: Neue Minen sind teuer, genehmigungsintensiv und oft in Regionen mit Wasserknappheit oder politischer Unsicherheit gelegen. Bei Lithium ist die Lage noch zugespitzter. Der Stoff steckt im Herzen der Batteriewirtschaft, und genau dort entscheidet sich, wie schnell E-Mobilität und stationäre Speicher skalieren können. Die Förderung in Chile, Argentinien und Australien stößt bereits an ökologische und soziale Grenzen, während die Nachfrage aus Autoindustrie und Energiespeichern rasant steigt.
Nickel, Kobalt und Seltene Erden bilden die zweite, politisch heikelere Front. Nickel erhöht die Energiedichte moderner Batterien, Kobalt stabilisiert sie, auch wenn Hersteller den Anteil inzwischen senken wollen, um Kosten und Abhängigkeiten zu reduzieren. Seltene Erden wie Neodym und Dysprosium sind für Permanentmagnete in Windturbinen und Elektromotoren zentral; ohne sie würde ein großer Teil der heutigen Hochleistungstechnik langsamer, schwerer oder ineffizienter. Dass China bei Förderung, Raffination und Weiterverarbeitung dominierend ist, macht diese Metalle zu geopolitischen Hebeln. Die Energiewende entkoppelt sich also nicht vom Rohstoffkonflikt, sie verlagert ihn. Wer über Dekarbonisierung spricht, muss über Minen, Chemieanlagen, Exportkontrollen und Veredelungskapazitäten sprechen - nicht erst am Ende, sondern am Anfang der Klimapolitik. Denn die saubere Zukunft wird nicht nur im Stromnetz entschieden, sondern im Erz, aus dem es gebaut wird.
Der Rohstoffbedarf von Windkraft, Solarenergie, Wärmepumpen und Batterien im Vergleich
Der Unterschied zwischen den Technologien ist erheblich. Windkraft ist metallisch am schwersten: Fundamente, Türme, Generatoren und Netzanbindung verschlingen große Mengen Stahl, Kupfer und, bei vielen Anlagen, Seltene Erden für Permanentmagnete. Offshore-Anlagen liegen besonders weit vorn, weil sie stärker ausgelegt und aufwendig verkabelt werden müssen. Solarenergie wirkt dagegen filigraner, braucht aber in der Summe enorme Flächen und Materialien für Module, Rahmen, Glas, Aluminium und vor allem Silizium. Je günstiger die Module werden, desto stärker wächst der Materialbedarf über die installierte Masse. Wärmepumpen fallen im Rohstoffvergleich kleiner aus, sind aber keineswegs materialarm: Kupfer, Aluminium und Kältemittel treiben den Bedarf, vor allem wenn ganze Gebäudebestände umgestellt werden. Am rohstoffintensivsten pro Speichereinheit bleiben Batterien. Hier hängt fast alles an Lithium, Nickel, Kobalt, Graphit und Kupfer - und damit an Rohstoffen, die in der Elektromobilität und in stationären Speichern zugleich gebraucht werden.
Der Vergleich zeigt: Die Frage ist nicht, ob die Energiewende Material verbraucht, sondern welche Technik welche Stoffe bindet und wie groß der Maßstab wird. Eine einzelne Batterie lässt sich heute schneller ersetzen als ein Stromnetz, doch gerade Netze, Speicher und Ladeinfrastruktur entscheiden über die Geschwindigkeit des Umbaus. Die IEA rechnet für das Netto-Null-Szenario mit einem drastisch steigenden Bedarf an Kupfer und Lithium, während Hersteller zugleich versuchen, Nickel und Kobalt durch neue Zellchemien zu verdrängen. Das senkt Abhängigkeiten, verschiebt sie aber nur teilweise. Windkraft braucht weniger kritische Metalle als Batterien, ist dafür im Ausbau stärker von Stahl, Kupfer und Genehmigungen abhängig. Solarenergie skaliert schneller, entlastet aber die Rohstofffrage nicht, weil ihre Stückzahlen gigantisch sind. Der Rohstoffbedarf von Windkraft, Solarenergie, Wärmepumpen und Batterien im Vergleich erzählt deshalb vor allem eines: Dekarbonisierung ist kein sauberer Schnitt, sondern ein Umbau mit schwerem Material. Wer ihn beschleunigt, muss die Industrie der Metalle gleich mitdenken.
Warum der Umbau des Energiesystems globale Lieferketten unter Druck setzt
Der Umbau des Energiesystems wirkt auf den ersten Blick wie eine technologische Frage: mehr Windräder, mehr Solarpaneele, mehr Netze, mehr Speicher. In Wahrheit ist er ein logistischer Stresstest für die Weltwirtschaft. Denn jede neue Turbine, jede Batterie, jede Ladesäule und jeder Netzanschluss zieht eine Kette von Vorleistungen nach sich, die weit über die Montage vor Ort hinausreicht. Globale Lieferketten müssen heute nicht nur mehr Material bewegen, sondern auch neue Stoffe in viel kürzerer Zeit verfügbar machen. Kupfer aus Chile, Lithium aus Südamerika oder Australien, Seltene Erden aus China, Stahl aus Europa und Asien, Halbleiter aus hochspezialisierten Fertigungszentren: Der klimaneutrale Umbau verteilt sich über Kontinente, während politische Risiken, Transportkosten, Exportkontrollen und Genehmigungsverfahren an jeder Schnittstelle bremsen. Die Folge ist ein Engpass, der sich nicht mit Geld allein lösen lässt. Wer die Klimaziele hochschraubt, erhöht zugleich den Druck auf Minen, Raffinerien, Häfen, Schienen, Stromnetze und Chemieanlagen - und damit auf ein System, das ohnehin schon an mehreren Stellen unter Spannung steht.
Besonders sichtbar wird das bei den Metallen, die für die Energiewende unverzichtbar sind. Kupfer ist das Rückgrat von Stromnetzen, Transformatoren und Ladeinfrastruktur, doch neue Minen brauchen Jahre, oft ein Jahrzehnt oder länger, bis sie produzieren. Lithium und Nickel hängen an einer Batterieindustrie, die sich in atemberaubendem Tempo ausweitet und zugleich neue Veredelungskapazitäten verlangt. Bei Seltenen Erden ist die Lage noch heikler, weil Förderung und Verarbeitung stark konzentriert sind und China in Teilen der Wertschöpfungskette dominiert. Diese Konzentration macht Lieferketten anfällig für geopolitische Erpressung, für Handelskonflikte und für nationale Industriepolitik. Ein Stopp von Exporten, ein Streik in einer Mine, neue Umweltauflagen oder ein Konflikt um Wasserrechte können Projekte auf zwei Kontinenten verzögern. Zugleich wächst der Konkurrenzdruck zwischen den Sektoren: Elektromobilität, Netzausbau, Wärmepumpen, Rüstung, klassische Industrie und digitale Infrastruktur greifen auf dieselben Materialquellen zu. Genau darin liegt die eigentliche Härte des Übergangs. Die Energiewende ersetzt nicht einfach ein System durch ein anderes, sie muss parallel zu den alten Abhängigkeiten eine neue industrielle Versorgungskette aufbauen - und das unter den Bedingungen einer Welt, in der Rohstoffe knapper, politischer und teurer werden.
Neue Minen, neue Konflikte: Umweltfolgen, Wasserverbrauch und soziale Risiken des Rohstoffbooms
Der Rohstoffboom der Energiewende bleibt nicht in den Bilanzen der Konzerne stehen. Er frisst sich in Landschaften, Grundwasser und lokale Gesellschaften. Neue Kupfer-, Lithium- oder Nickelminen entstehen oft dort, wo Wasser knapp ist und ökologische Reserven gering sind: in den Salzseen der Anden, in trockenen Regionen Australiens, in indonesischen Regenwäldern oder im südlichen Afrika. Wasserverbrauch ist dabei kein Randproblem, sondern der zentrale Konfliktpunkt. Lithium aus Sole braucht riesige Verdunstungsflächen, Kupfer- und Nickelabbau verschlingen Wasser für Zerkleinerung, Waschen und Aufbereitung, während Halden und Abraum langfristig die Böden belasten. Für viele Regionen bedeutet das eine harte Konkurrenz zwischen Bergbau, Landwirtschaft und Trinkwasserversorgung. Hinzu kommen giftige Rückstände, saure Grubenwässer und ein Flächenverbrauch, der selbst nach dem Ende des Abbaus sichtbar bleibt. Der grüne Rohstoffhunger verlagert Umweltkosten also nicht ins Nichts, sondern in die Förderländer - oft dorthin, wo die politische Kontrolle schwächer ist als der Druck der Weltmärkte.
Auch sozial kippt die Erzählung vom sauberen Übergang schnell ins Brüchige. Wo neue Minen geplant werden, steigen Mieten, Landpreise und Konflikte um Eigentum; indigene Gruppen verlieren Zugriff auf Territorien, Gemeinden tragen Staub, Lärm und Gesundheitsrisiken. In Chile und Argentinien hat der Lithiumboom Proteste gegen Wasserentnahme und unklare Beteiligungsmodelle ausgelöst, in Indonesien sorgt der Nickelabbau für Waldverlust und bedrohte Küstenökosysteme, in der Demokratischen Republik Kongo bleibt Kobalt mit Kinderarbeit, informellem Abbau und Gewalt verknüpft. Selbst dort, wo große Konzerne strenge Standards versprechen, bleibt die Kontrolle lückenhaft, weil Zulieferketten gestuft, Subunternehmer schwer überprüfbar und staatliche Aufsichten oft überfordert sind. Der Boom der kritischen Rohstoffe erzeugt damit ein altes Muster in neuem Gewand: Die Gesellschaften des Nordens kaufen sich die saubere Energie der Zukunft, während andere Regionen die ökologischen und sozialen Lasten des Übergangs tragen. Genau an diesem Punkt entscheidet sich, ob die Energiewende als globales Modernisierungsprojekt akzeptiert wird - oder als neuer Extraktivismus, nur mit grünem Etikett.
Die Geopolitik der Energiewende: Wer die Metalle kontrolliert, kontrolliert den Übergang
Die Energiewende wird gern als technische Modernisierung erzählt, tatsächlich ist sie auch eine Frage von Macht. Wer Kupfer, Lithium, Nickel, Kobalt und Seltene Erden kontrolliert, entscheidet über Tempo, Kosten und Verwundbarkeit des Umbaus. Das zeigt sich seit der Corona-Pandemie, seit dem Angriff Russlands auf die Ukraine und seit Chinas verschärften Exportkontrollen auf bestimmte Metalle und Verarbeitungsstufen: Rohstoffe sind nicht mehr bloß Vorprodukte, sondern strategische Instrumente. Die Geopolitik der Energiewende beginnt deshalb nicht erst bei Handelsabkommen, sondern in Minen, Raffinerien und Häfen. China dominiert große Teile der Weiterverarbeitung von Lithium, Seltenen Erden, Graphit und Batteriematerialien; die Demokratien des Westens verfügen zwar über Kapital und Nachfrage, aber oft nicht über die entscheidenden Stufen der Wertschöpfung. Genau diese Schieflage macht den Übergang anfällig für Preissprünge, politische Erpressung und neue industrielle Abhängigkeiten.
Die Reaktion darauf ist ein globaler Wettlauf um Sicherung und Rückverlagerung. Die USA fördern mit dem Inflation Reduction Act heimische Lieferketten, Europa versucht mit dem Critical Raw Materials Act schnellere Genehmigungen und mehr Verarbeitung im eigenen Einflussbereich durchzusetzen, Japan und Südkorea streuen ihre Bezugsquellen seit Jahren breiter. Doch neue Minen entstehen nicht per Dekret, und selbst wenn Projekte politisch gewollt sind, vergehen oft zehn Jahre bis zur Produktion. Das verschiebt die eigentliche Machtfrage: Wer die Metalle frühzeitig bindet, sichert sich industrielle Vorteile für Jahrzehnte. Darum konkurrieren Autohersteller, Netzbetreiber, Rüstung und Tech-Konzerne inzwischen um dieselben Ressourcen. Die Energiewende ist damit auch ein Rohstoffrennen - und ohne eine nüchterne Industrie- und Außenpolitik wird sie schneller zum Abhängigkeitsprojekt, als vielen Klimaplänen lieb sein kann.
Recycling, Kreislaufwirtschaft und Substitution: Können sie den Rohstoffhunger bremsen?
Die Antwort auf den Rohstoffhunger der Energiewende lautet seit Jahren: mehr Recycling, mehr Kreislaufwirtschaft, mehr Substitution. Nur hält die physische Wirklichkeit dieser Hoffnung bislang nicht Schritt. Zwar ist klar, dass der Bergbau allein den Bedarf an Kupfer, Lithium, Nickel oder Seltenen Erden auf Dauer nicht decken kann. Doch viele der neuen Technologien sind so jung, dass die eigentliche Rohstoffquelle noch gar nicht im Kreislauf zirkuliert. Ein Windrad bleibt 20 bis 30 Jahre im Einsatz, ein Elektroauto vielleicht ein Jahrzehnt länger, Batterien, Solarmodule und Wärmepumpen sind also erst mit erheblicher Verzögerung als Altmaterial verfügbar. Was heute installiert wird, kann morgen nicht recycelt werden. Genau deshalb wird der Rohstoffdruck in den kommenden Jahren nicht von geschlossenen Kreisläufen gelöst, sondern von neuem Primärmaterial. Recycling hilft, aber es hilft zunächst an den Rändern: bei Kupfer aus Leitungen und Motoren, bei Aluminium aus Gehäusen, bei Stahl aus Türmen und Fundamenten. Bei Batterien ist die Lage komplizierter. Zwar lassen sich Lithium, Nickel, Kobalt, Mangan und Kupfer technisch zurückgewinnen, doch die Verfahren sind energieaufwendig, teuer und in der industriellen Breite noch nicht dort, wo sie die Nachfrage spürbar entlasten könnten. Hinzu kommt, dass manche Zellchemien - etwa Lithium-Eisenphosphat - zwar weniger kritische Metalle benötigen, aber auch weniger attraktive Recyclingwerte bieten. Der Markt sortiert also nicht automatisch in Richtung Kreislauf. Er folgt vorerst der Logik des billigsten Neumaterials.
Genau hier zeigt sich die Grenze der viel beschworenen Kreislaufwirtschaft: Sie ist kein moralischer Zustand, sondern eine Infrastrukturfrage. Sammelsysteme, Demontage, Sortierung, chemische Trennverfahren und industrielle Rückgewinnung müssen über Jahre aufgebaut werden, bevor sie einen nennenswerten Teil des Materialstroms erfassen. Bei Kupfer liegt die Recyclingquote weltweit vergleichsweise hoch, weil das Metall wertvoll, gut trennbar und technisch in vielen Anwendungen fast ohne Qualitätsverlust wiederverwertbar ist. Bei Batterien sieht es anders aus: Die Rücknahme nimmt zu, doch globale Standards für Design, Sicherheit, Transport und Verwertung fehlen noch immer, und in vielen Ländern landen Altbatterien in informellen oder halblegalen Kanälen. Auch bei Seltenen Erden bleibt das Recycling enttäuschend schwach, weil sie in kleinen Mengen in komplexen Produkten verbaut sind und die Trennung wirtschaftlich wie technisch schwierig ist. Die Hoffnung, die Metalle der Energiewende könnten sich irgendwann selbst versorgen, ist daher vor allem auf lange Fristen plausibel. Bis dahin bleibt die Branche auf Minen angewiesen - und auf politische Regeln, die Recycling nicht nur predigen, sondern erzwingen, etwa durch Produktdesign, Pfandsysteme, Mindestquoten und die Pflicht, Materialien überhaupt rückbaubar zu verbauen.
Weil Kreisläufe allein den Bedarf nicht schnell genug dämpfen, rückt die Substitution in den Mittelpunkt. Hersteller versuchen seit Jahren, Kobalt zu senken oder ganz zu vermeiden; die Batterietechnik hat auf diese Weise tatsächlich Fortschritte gemacht. Lithium-Eisenphosphat-Zellen kommen ohne Nickel und Kobalt aus, bieten aber geringere Energiedichte, was vor allem bei schweren Fahrzeugen und Reichweitenansprüchen ins Gewicht fällt. Auch bei Permanentmagneten wird an Alternativen zu Seltenen Erden gearbeitet, doch bislang ersetzen diese Lösungen die etablierten Materialien nur in Nischen oder mit technischen Einbußen. Substitution ist daher kein Befreiungsschlag, sondern ein Tauschgeschäft: weniger Abhängigkeit an einer Stelle, mehr Material oder mehr Energieverbrauch an einer anderen. Oft verschiebt sich der Rohstoffdruck lediglich von einem kritischen Metall zum nächsten. Wirklich wirksam wird die Entlastung erst, wenn nicht nur die Chemie geändert wird, sondern auch die Nachfrage selbst: kleinere Batterien statt immer größerer Reichweitenfantasien, leichtere Fahrzeuge statt schwerer SUV-Elektromobile, mehr ÖPNV, mehr Gebäudesanierung, längere Produktlebenszeiten und ein Design, das Reparatur nicht als Störung betrachtet, sondern als Standard. Der Rohstoffhunger der Dekarbonisierung lässt sich also bremsen - aber nicht mit einem einzigen technischen Trick. Er lässt sich nur dort eindämmen, wo Industriepolitik, Produktgestaltung und Konsummuster gemeinsam verändert werden. Ohne diese Verschiebung bleibt Recycling das notwendige, aber viel zu schmale Gegengewicht zu einem Umbau, der vorerst vor allem eines braucht: neue Materialien in industriellem Maßstab.
Der Preis der Beschleunigung: Warum politischer Druck, Industrieinteressen und Klimaziele kollidieren
Je ehrgeiziger die Klimaziele formuliert werden, desto härter trifft die Realität der Lieferketten. Regierungen wollen schneller aus Kohle, Öl und Gas aussteigen, die Industrie verlangt Planbarkeit, Investoren drängen auf Skalierung, und am Ende landet alles bei denselben Engpässen: Kupfer, Lithium, Nickel, Netze, Genehmigungen. Der politische Druck zur Beschleunigung der Energiewende produziert deshalb einen Widerspruch, der sich nicht wegkommunizieren lässt. Wer Tempo fordert, erhöht die Nachfrage nach Metallen und Anlagen schneller, als Minen, Raffinerien und Fabriken ausgebaut werden können. Wer bremst, riskiert, dass Klimaziele verfehlt und Industriearbeitsplätze an Regionen mit laxeren Regeln verloren gehen. Genau in dieser Zwickmühle entstehen die Konflikte, die die Debatte so unruhig machen: zwischen Klimaschutz und Versorgungssicherheit, zwischen industrieller Souveränität und globaler Abhängigkeit, zwischen kurzfristiger Machbarkeit und langfristiger Dekarbonisierung.
Besonders deutlich wird das bei den Interessen der Hersteller. Auto- und Batterieunternehmen wollen Förderprogramme, aber keine Rohstoffpreise, die Margen auffressen. Netzbetreiber brauchen schnellere Genehmigungen, stoßen aber auf Anwohnerproteste und Umweltrecht. Staaten versprechen den Ausbau heimischer Wertschöpfung, während sie zugleich auf billige Importe angewiesen bleiben. So wird Klimapolitik zu einer Politik des permanenten Zielkonflikts. Die Frage lautet längst nicht mehr, ob die Energiewende Material kostet, sondern wer diesen Preis zahlt, unter welchen Standards und mit welchem politischen Risiko. Ohne eine nüchterne Strategie für Rohstoffe, Recycling, Nachfrage und realistische Übergangsfristen droht die Beschleunigung genau das zu produzieren, was sie vermeiden soll: neue Abhängigkeiten, neue Verteilungskämpfe und eine Klimapolitik, die an ihrer eigenen Stofflichkeit scheitert.
Was wirklich helfen würde: Effizienz, Umbau der Nachfrage und ein realistischer Blick auf Verzicht
Der wirksamste Hebel gegen den Rohstoffhunger der Energiewende liegt nicht in der nächsten Wunderchemie, sondern in Effizienz. Wer Häuser konsequent dämmt, Wärmenetze ausbaut, Lastspitzen im Stromsystem glättet und Fahrzeuge leichter konstruiert, senkt den Materialbedarf weit zuverlässiger als jede Hochglanzvision vom perfekt geschlossenen Kreislauf. Auch die Nachfrage selbst muss sich ändern: weniger überdimensionierte Batterien, weniger schwere SUV-Elektromobile, mehr ÖPNV, längere Produktzyklen, reparierbare Geräte, standardisierte Komponenten. Die IEA rechnet in ihren Netto-Null-Pfaden zwar mit massiv wachsendem Metallbedarf, doch gerade diese Szenarien zeigen auch, dass der größte Spielraum nicht allein auf der Angebotsseite liegt. Eine klimaneutrale Gesellschaft wird nur dann stabil, wenn sie nicht jeden fossilen Luxus durch ein elektrisches Äquivalent ersetzt, sondern Mobilität, Wohnen und Produktion neu ordnet. Das ist unbequemer als der Ruf nach mehr Bergbau, aber realistischer.
Dazu gehört ein nüchterner Blick auf Verzicht, ein Wort, das in der Klimadebatte meist gemieden wird, weil es nach moralischem Appell klingt. Tatsächlich beschreibt es eine industrielle Prioritätensetzung: weniger Einzelfahrten, weniger Flächenverbrauch, weniger Material in Produkten, die für kurze Lebensdauer gebaut werden; dafür mehr öffentliche Infrastruktur, mehr Effizienz, mehr langlebige Technik. Verzicht heißt nicht Rückschritt, sondern Auswahl unter Knappheitsbedingungen. Ohne diese Verschiebung wird die Dekarbonisierung ihre Rohstoffabhängigkeit nur verlagern - von Öl und Gas zu Kupfer, Lithium und Nickel. Erst wenn Politik, Industrie und Verbraucher den Energiebedarf selbst begrenzen, wird aus der grünen Transformation mehr als ein stofflich aufgerüstetes Weiter so.
Offene Bilanz: Kann eine klimaneutrale Gesellschaft ohne neue Rohstoffabhängigkeiten überhaupt entstehen?
Die ehrliche Antwort lautet: kaum. Eine klimaneutrale Gesellschaft wird nicht stofflos sein, sie wird nur anders stofflich organisiert sein. Statt Öl, Gas und Kohle treten Kupfer, Lithium, Nickel, Aluminium, Glas, Silizium und jene Metalle, ohne die Netze, Speicher, Wärmepumpen und Elektromotoren nicht funktionieren. Der Umbruch senkt die Emissionen, aber er löst die Welt nicht aus der Logik des Abbaus. Er verschiebt sie. Genau darin liegt die offene Bilanz der Energiewende: Sie ist ökologisch unverzichtbar und materiell aufwendig, sie schafft Zukunftssicherheit und neue Abhängigkeiten zugleich. Ob daraus ein fairer Tausch wird, entscheidet sich weniger an der Technik als an der Frage, wie viel Energie und Material die Gesellschaft überhaupt noch verbrauchen will.
Die robuste Antwort auf das grüne Paradoxon liegt deshalb nicht in immer neuen Fördergebieten, sondern in einer Dreifachstrategie aus Effizienz, Kreisläufen und Nachfragebegrenzung. Europa könnte Netze schneller ausbauen, Gebäude radikaler sanieren, Produkte reparierbar machen und Standards setzen, die Recycling erzwingen statt nur versprechen. Aber selbst dann bleibt ein Rest an Primärrohstoffen nötig, und dieser Rest wird geopolitisch umkämpft bleiben. Eine klimaneutrale Zukunft ohne neue Rohstoffabhängigkeiten ist ein Mythos. Realistisch ist nur eine Zukunft, in der diese Abhängigkeiten transparenter, kleiner und gerechter ausfallen als die fossilen, die sie ablösen sollen. Der Maßstab dafür ist nicht das Versprechen von Rohstofffreiheit, sondern die Fähigkeit, die stofflichen Kosten der Dekarbonisierung politisch zu begrenzen.